
Versicherungsregress nach Unfall: Wann zahlt die Versicherung nicht?
Erfahren Sie, wann die Kfz-Versicherung nach einem Unfall nicht zahlt und welche Regressgründe es gibt.
Versicherungsregress nach Unfall: Wann zahlt die Versicherung nicht?
Ein Verkehrsunfall kann für die Beteiligten nicht nur emotional belastend sein, sondern auch erhebliche finanzielle Folgen mit sich bringen. Besonders wichtig ist es, zu verstehen, unter welchen Umständen eine Kfz-Haftpflichtversicherung nicht für den Schaden aufkommt und welche speziellen Regressgründe es gibt. In diesem Artikel beleuchten wir die typischen Regressgründe der Kfz-Haftpflichtversicherung und die relevanten rechtlichen Grundlagen, insbesondere in Hamburg.
Typische Regressgründe der Kfz-Haftpflichtversicherung
Die Kfz-Haftpflichtversicherung ist in Deutschland gesetzlich vorgeschrieben und deckt Schäden ab, die Sie Dritten im Straßenverkehr zufügen. Dennoch gibt es Situationen, in denen die Versicherung von der Leistungspflicht ausgeschlossen ist und Regressansprüche gegen den Versicherungsnehmer geltend macht. Die häufigsten Regressgründe sind:
- Alkohol- und Drogenbeeinflussung: Fahren unter Alkoholeinfluss ist ein häufiger Grund für den Regress. Bei einer Blutalkoholkonzentration (BAK) von 0,5 Promille oder mehr handelt es sich um eine Ordnungswidrigkeit, die mit einem Bußgeld von bis zu 500 Euro und einem Punkt in Flensburg bestraft wird. Ist der Unfall auf Alkohol oder Drogen zurückzuführen, kann die Versicherung bis zu 5.000 Euro zurückfordern (§ 5 KfzPflVV).
- Fahrerflucht: Wenn der Fahrer nach einem Unfall den Unfallort verlässt, ohne seine Pflichten zu erfüllen, kann die Versicherung ebenfalls Regress einfordern. Auch hier liegt die Grenze bei 5.000 Euro.
- Fahren ohne Fahrerlaubnis: Ist der Fahrer ohne gültige Fahrerlaubnis unterwegs, kann die Versicherung sich weigern, für Schäden aufzukommen und Regressansprüche bis zu 5.000 Euro geltend machen.
Unterschied zwischen Leistungsfreiheit in der Kaskoversicherung und Regress in der Haftpflicht
Es ist wichtig, den Unterschied zwischen der Leistungsfreiheit in der Kaskoversicherung und dem Regress in der Kfz-Haftpflichtversicherung zu verstehen. Während die Kaskoversicherung Schäden am eigenen Fahrzeug abdeckt, erfolgt die Haftpflichtversicherung nur für Schäden, die Sie Dritten zufügen. Bei der Kaskoversicherung können Leistungsfreiheit und Regress aus unterschiedlichen Gründen eintreten:
- Kaskoversicherung: Hier kann die Versicherung die Leistung verweigern, wenn Sie gegen Obliegenheiten verstoßen haben, wie z.B. bei einer vorsätzlichen Herbeiführung des Schadens oder der Verletzung von Sicherheitsbestimmungen.
- Haftpflichtversicherung: Hier wird Regress genommen, wenn Sie vorsätzlich oder grob fahrlässig handeln, z.B. durch Fahren unter Alkoholeinfluss oder Fahrerflucht.
Obliegenheitsverletzungen nach dem VVG
Das Versicherungsvertragsgesetz (VVG) regelt die Rechte und Pflichten von Versicherungsnehmern und Versicherern. Obliegenheitsverletzungen können dazu führen, dass die Versicherung ihre Leistungen kürzen oder ganz verweigern kann. Zu den wichtigsten Obliegenheiten zählen:
- Unfallmeldung: Der Versicherungsnehmer ist verpflichtet, den Unfall unverzüglich der Versicherung zu melden.
- Unterstützung bei der Schadensermittlung: Der Versicherungsnehmer muss der Versicherung alle notwendigen Informationen zur Verfügung stellen.
- Verhalten nach dem Unfall: Nach einem Unfall ist es wichtig, die Unfallstelle nicht zu verlassen und die Polizei zu verständigen, wenn Personen verletzt sind oder erheblicher Sachschaden entstanden ist.
Ein Verstoß gegen diese Obliegenheiten kann dazu führen, dass die Versicherung Regressansprüche geltend macht oder ihre Leistung ganz verweigert.
Regressansprüche in der Praxis: Beispiele aus Hamburg
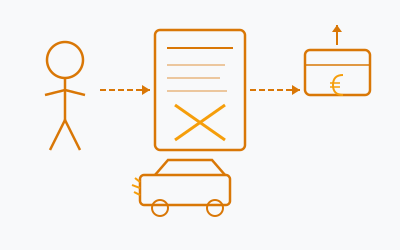
In Hamburg kommt es häufig zu Verkehrsunfällen, bei denen die oben genannten Regressgründe zur Anwendung kommen. Ein Beispiel könnte wie folgt aussehen:
Ein Fahrer verursacht einen Unfall, während er alkoholisiert ist (BAK von 1,5 Promille). Der entstandene Schaden beläuft sich auf 10.000 Euro. Die Haftpflichtversicherung übernimmt zunächst die Kosten, hat jedoch das Recht, 5.000 Euro von dem Fahrer zurückzufordern, da er gegen § 5 KfzPflVV verstoßen hat.
Ein weiteres Beispiel betrifft einen Fahrer, der nach einem Unfall die Unfallstelle verlässt und später von der Polizei ermittelt wird. Hier kann die Versicherung ebenfalls bis zu 5.000 Euro Regress geltend machen, da der Fahrer seine Pflichten verletzt hat.
Fazit: Vorsicht ist besser als Nachsicht
Um unangenehme finanzielle Folgen zu vermeiden, ist es ratsam, sich an die Verkehrsregeln zu halten und die Obliegenheiten der Versicherung zu beachten. Bei einem Unfall sollte man immer die Polizei hinzuziehen, die Unfallstelle absichern und alle notwendigen Informationen sammeln. Im Zweifelsfall ist es ratsam, rechtlichen Rat einzuholen, um mögliche Regressansprüche der Versicherung zu klären.
Wenn Sie Fragen zu Ihrem individuellen Fall haben oder rechtliche Unterstützung benötigen, zögern Sie nicht, uns zu kontaktieren.