
Rückstufung in der Kaskoversicherung nach Unfall
Erfahren Sie alles über Rückstufungen in der Kaskoversicherung, das SF-System und Rabattrettungs-Features.
Rückstufung in der Kaskoversicherung nach Unfall
Ein Unfall kann für Fahrzeughalter nicht nur unangenehme Folgen in Form von Schäden am Auto mit sich bringen, sondern auch finanzielle Einbußen durch eine Rückstufung in der Kaskoversicherung. In diesem Artikel erfahren Sie, wie das Schadenfreiheitsklassen-System funktioniert, wie Rückstufungen erfolgen und welche Faktoren bei der Entscheidung für oder gegen eine Schadenmeldung eine Rolle spielen. Zudem besprechen wir das wichtige Rabattrettungs-Feature und die Berechnung des Mehrjahresbeitrags, insbesondere im Kontext der Regionalklassen in Hamburg.
Das Schadenfreiheitsklassen-System (SF-Klassen)
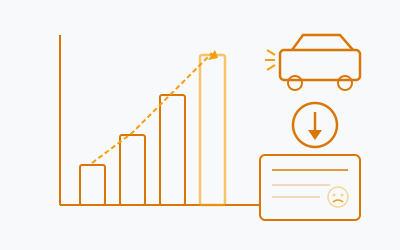
Das Schadenfreiheitsklassen-System (SF-System) ist ein zentrales Element der Kfz-Versicherung in Deutschland. Es beeinflusst maßgeblich die Höhe Ihrer Versicherungsbeiträge. Die Klassen reichen von SF0 bis SF50+ und spiegeln wider, wie viele Jahre Sie unfallfrei gefahren sind. Je höher die SF-Klasse, desto günstiger der Beitrag.
- SF0: 1. Jahr ohne Schaden, Beitrag auf Basis des höchsten Tarifs.
- SF1: 2 Jahre unfallfrei, reduzierte Beiträge.
- SF2: 3 Jahre unfallfrei, weitere Beitragssenkung.
- SF3 bis SF50+: 4 bis 50+ Jahre unfallfrei mit stetiger Beitragsreduzierung.
In der Regel können Versicherte nach 5 bis 10 unfallfreien Jahren eine SF-Klasse von SF4 bis SF10 erreichen, was eine erhebliche Ersparnis bei den jährlichen Prämien bedeutet.
Wie funktioniert die Rückstufung nach einem Schadensfall?
Nach einem Schadensfall erfolgt eine Rückstufung in eine niedrigere Schadenfreiheitsklasse. Die genaue Rückstufung hängt von Ihrer bisherigen SF-Klasse ab und wird in einer Rückstufungstabelle festgelegt, die jede Versicherungsgesellschaft individuell erstellt.
Ein Beispiel zur Verdeutlichung:
- SF1 nach einem Schaden: Rückstufung auf SF0.
- SF5 nach einem Schaden: Rückstufung auf SF3.
- SF10 nach einem Schaden: Rückstufung auf SF8.
Je höher die SF-Klasse vor dem Unfall war, desto geringer ist in der Regel die Rückstufung. Dies bedeutet, dass Versicherte mit langer unfallfreier Fahrzeit eine weniger drastische Rückstufung erfahren. Allerdings kann die Rückstufung auch erhebliche finanzielle Folgen haben, da die Beiträge oft wieder auf das Niveau der niedrigeren SF-Klasse steigen.
Wann lohnt sich eine Schadenmeldung?
Die Entscheidung, ob ein Schaden gemeldet werden soll oder nicht, hängt von den anfallenden Kosten ab. Hier sind einige Faktoren, die Sie berücksichtigen sollten:
- Höhe der Reparaturkosten: Wenn die Reparaturkosten unter dem Betrag liegen, den Sie durch die Rückstufung verlieren würden, könnte es sinnvoll sein, den Schaden selbst zu tragen.
- Selbstbeteiligung: Berücksichtigen Sie die Selbstbeteiligung Ihrer Kaskoversicherung, die Sie im Schadensfall selbst tragen müssen.
- Erwartete Rückstufung: Nutzen Sie Rückstufungstabellen, um die zu erwartende Rückstufung und die damit verbundenen Kosten zu kalkulieren.
Ein praxisnahes Beispiel: Angenommen, Ihre Reparaturkosten betragen 1.500 Euro, aber Ihre Rückstufung würde zu einem Mehrbeitrag von 300 Euro pro Jahr für die nächsten drei Jahre führen. In diesem Fall wäre es finanziell günstiger, die Reparatur selbst zu bezahlen.
Das Rabattrettungs-Feature
Einige Versicherer bieten das sogenannte Rabattrettungs-Feature an, das es ermöglicht, auch nach einem Schadensfall in der bisherigen SF-Klasse zu bleiben. Dies kann besonders vorteilhaft sein, wenn Sie in einer hohen SF-Klasse sind und die Rückstufung vermeiden möchten.
- Voraussetzungen: Oft ist eine bestimmte Anzahl unfallfreier Jahre erforderlich.
- Zusatzkosten: In der Regel müssen Sie für diese Option einen höheren Beitrag zahlen.
Die genauen Konditionen variieren je nach Versicherer, sodass ein Vergleich der Angebote in Hamburg sinnvoll ist, um die besten Konditionen zu finden.
Berechnung des Mehrjahresbeitrags
Die Berechnung des Mehrjahresbeitrags erfolgt auf Basis Ihrer SF-Klasse, der Regionalklasse und des individuellen Versicherungsbeitrags. In Hamburg gelten eigene Regionalklassen, die sich nach der Unfallhäufigkeit in der Region richten.
- Regionalklassen: Hamburg hat eine mittlere Regionalklasse, was bedeutet, dass die Beiträge hier im Vergleich zu anderen Städten moderat sind.
- Beispielrechnung: Wenn Sie in SF10 sind und einen Jahresbeitrag von 800 Euro zahlen, könnte die Rückstufung auf SF8 einen neuen Beitrag von 600 Euro bedeuten.
Es ist ratsam, sich bei der eigenen Versicherung über die genauen Beitragssätze und Rückstufungen zu informieren, um finanzielle Überraschungen zu vermeiden.
Falls Sie weitere Fragen zur Rückstufung in der Kaskoversicherung haben oder eine individuelle Beratung wünschen, zögern Sie nicht, uns zu kontaktieren. Unsere Kanzlei in Hamburg steht Ihnen gerne zur Verfügung.